目次6章 / 20項目
- 「爆買い終焉」と「台湾の買物代1位」が示す、インバウンド戦略の転換点
- 1. なぜ今、予算を「中国から台湾」へシフトすべきなのか?
- 中国の「爆買い終焉」と、台湾の「底堅い購買意欲」
- 台湾の「市場密度の高さ」がもたらす広告効率
- 2. データで見る、台湾人が百貨店で買っているもの
- 買物代の国・地域別比較
- 百貨店での購買データ
- 市場密度の比較
- 消費構造の変化
- 3. 専門家の視点:このデータが意味する「商業施設経営」へのインパクト
- 結論①「SNSが客を連れてくる」時代の到来:広告費の使い方を根本から変える
- 結論②「限定性」が単価を引き上げる:台湾人が「高くても買う」理由
- 結論③「体験」が「再訪」を生む:LTVの高い顧客基盤の構築
- 4. 中国向け施策を「台湾向け」に転用するための3つのプラン
- 台湾人FITの来店サイクルと、3プランの接点
- 中国向け施策と台湾向け施策の対応表
- プラン1:台湾向け「モバイルクーポン」の公式LINE配布
- プラン2:インフルエンサーによる「店舗周辺を含めた」Vlog制作
- プラン3:繁体字による「トレンド・ランキング」の店頭掲示
- まとめ:2026年、百貨店・ショッピングモールが「体験のミュージアム」として台湾シフトを主導する意義
訪日客が日本で使った買物代で、台湾が2四半期続けて国・地域別の1位になっています。2026年4〜6月期は1,268億円で、中国の1,030億円、米国の761億円を上回りました。同じ期間、中国の旅行消費額は前年同期比48.8%減です。
百貨店・商業施設のインバウンド施策は、長く中国人の「爆買い」を前提に組まれてきました。銀聯決済、WeChatでの発信、簡体字のPOP。その前提が、四半期のデータで崩れています。
本記事では、観光庁と国土交通省の公表データをもとに、台湾人が百貨店で何をどれだけ買っているのかを整理します。そのうえで、中国向けに作った予算と素材を台湾向けに組み替えるための3つのプランを示します。
「爆買い終焉」と「台湾の買物代1位」が示す、インバウンド戦略の転換点
これまで、インバウンドにおける百貨店の最大のターゲットといえば「中国人の爆買い」でした。しかし2026年現在、その常識は完全に過去のものとなっています。
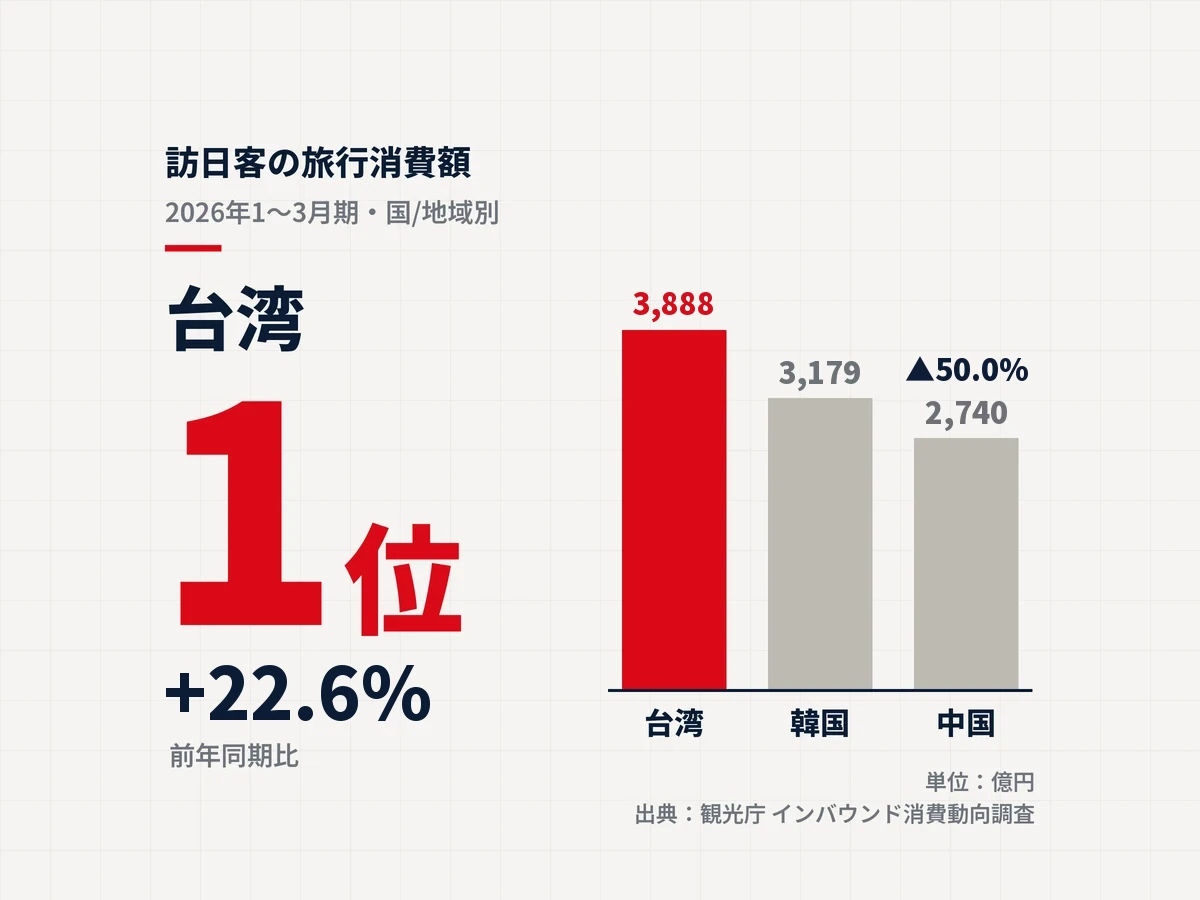
観光庁のインバウンド消費動向調査によると、2026年1〜3月期の旅行消費額で台湾は3,888億円(前年同期比22.6%増)となり、国・地域別の1位でした。続く4〜6月期は米国の3,848億円に次ぐ2位でしたが、3,639億円で前年同期比27.9%増と、伸び率はむしろ上がっています。
百貨店にとって見るべきなのは、費目の内訳です。買物代は台湾が1〜3月期1,269億円、4〜6月期1,268億円で、2四半期続けて国・地域別の1位でした。4〜6月期に総額で1位になった米国は、支出の中心が宿泊費(1,607億円)で、買物代は761億円にとどまります。
一方、かつて百貨店インバウンドの主役だった中国は、1〜3月期2,740億円(50.0%減)、4〜6月期2,592億円(48.8%減)と、2四半期続けて前年の約半分に落ち込んでいます。
出典:観光庁「インバウンド消費動向調査」2026年1-3月期 調査結果(2次速報)の概要/観光庁「インバウンド消費動向調査」2026年4-6月期 調査結果(1次速報)の概要。1〜3月期は2026年6月30日公表の2次速報、4〜6月期は7月15日公表の1次速報の値です。
今、百貨店やショッピングモールがインバウンド予算の投下先を「中国から台湾」へ強力にシフトすべき理由と、具体的な集客プランを解説します。
1. なぜ今、予算を「中国から台湾」へシフトすべきなのか?
予算を台湾市場へ振り替える最大のメリットは、「圧倒的な広告投資効率(ROI)の高さ」と「百貨店商材との親和性」にあります。
中国の「爆買い終焉」と、台湾の「底堅い購買意欲」
中国市場は消費スタイルそのものが大きく変化しています。2019年と2024年を比較すると、中国人の娯楽サービスへの支出は約80%、飲食は約35%と大きく伸びており、買い物から「体験」へ軸足がシフトしています。また、かつて買い物の中心だった場所はドラッグストアからコンビニへと移り変わりました。
対照的に、台湾人観光客の消費は極めて安定しています。旅行支出のうち「買物代」は36.6%(1人あたり平均68,554円)と高い割合を維持しており、買物場所として「百貨店・デパート」を利用する台湾人は65.5%にも上ります。
出典:国土交通省「訪日外国人の消費動向 2024年年次報告書」/Forbes JAPAN「中国人観光客『爆買い』終焉か、『モノより体験』へ」
台湾の「市場密度の高さ」がもたらす広告効率
台湾は総人口に対する訪日率が約26.3%(4人に1人)に達します。人口は多くても訪日率が約0.5%に過ぎない中国市場に対して網を張るよりも、ターゲットへの到達率が圧倒的に高い。限られた予算で最大のリターンを得るなら、台湾市場への集中投資が経営合理性の観点からも正解です。
2. データで見る、台湾人が百貨店で買っているもの
社内のインバウンド会議でそのまま使えるよう、公表データだけを並べています。数字の出所は各グラフの下に記載しました。
1,268億円
台湾 買物代(2026年4〜6月期)
国・地域別1位。1〜3月期も1,269億円で1位。旅行消費額は3,639億円(前年同期比+27.9%)
2,592億円
中国 消費額(2026年4〜6月期)
前年同期比48.8%減。1〜3月期も50.0%減
65.5%
百貨店利用率(台湾人)
買物場所として「百貨店・デパート」を利用する台湾人の割合
68,554円
買物消費額(台湾人1人あたり)
旅行支出のうち買物代は36.6%と高水準を維持
26.3%
台湾の訪日率
4人に1人が訪日。中国の訪日率0.5%と比べ広告到達効率が圧倒的に高い
89.7%
2回目以降の来訪(台湾人)
全国籍・地域の66.9%を大きく上回る。来日のたびに再来店する余地が大きい
出典:国土交通省「訪日外国人の消費動向 2024年年次報告書」/観光庁「インバウンド消費動向調査」2026年1-3月期 調査結果(2次速報)の概要/観光庁「インバウンド消費動向調査」2026年4-6月期 調査結果(1次速報)の概要/観光庁「インバウンド消費動向調査」2026年4-6月期(1次速報)集計表 表1-1/JNTO訪日外客統計。来訪回数は2026年4-6月期の値です。
買物代の国・地域別比較
単位:億円。1〜3月期は2次速報、4〜6月期は1次速報
- 2026年1〜3月期
- 2026年4〜6月期
出典:観光庁「インバウンド消費動向調査」2026年1-3月期 調査結果(2次速報)の概要/観光庁「インバウンド消費動向調査」2026年4-6月期 調査結果(1次速報)の概要(いずれも「国籍・地域別にみる訪日外国人費目別旅行消費額」)
百貨店での購買データ
単位:%
買物場所として「百貨店・デパート」を利用する台湾人は65.5%。衣類・コスメ・バッグなど百貨店の主要商材すべてが台湾人の購買対象に入っています。1人あたりの買物消費額は68,554円で、旅行支出全体の36.6%を占めます。
市場密度の比較
単位:% JNTO訪日外客統計と各国人口統計から算出
出典:JNTO訪日外客統計および各国・地域の人口統計より算出
台湾の訪日率は約26.3%。対して中国の訪日率はわずか約0.5%。人口規模では中国が圧倒的に大きくても、広告が届く確率・来店に転換する確率は台湾が圧倒的に高くなります。
限られた予算で最大のリターンを得るなら、台湾市場への集中投資が経営合理性の観点からも正解です。
消費構造の変化
Forbes JAPANの記事をもとにした指数。金額そのものではなく、費目間の増減の大きさを比べるための値です
- 2019年
- 2024年
出典:Forbes JAPAN「中国人観光客『爆買い』終焉か、『モノより体験』へ」
中国人観光客の消費構造は2019年から2024年にかけて大きく変化しました。娯楽・飲食など「体験」への支出が急増し、百貨店での物販需要は構造的に縮小しています。買物場所もドラッグストアからコンビニへ移り、百貨店離れが顕著です。
3. 専門家の視点:このデータが意味する「商業施設経営」へのインパクト
結論①「SNSが客を連れてくる」時代の到来:広告費の使い方を根本から変える
訪日台湾人の89.7%は2回目以降の来訪です。全国籍・地域の66.9%と比べて、突出して高い数字です。何度も日本に来ている人にとって、行き先を決める材料は旅行会社のパンフレットではありません。旅行前に見るInstagram・YouTube・TikTokです。そこに施設の情報がなければ、候補にすら入りません。従来の「雑誌広告+旅行代理店連携」という手法は、すでに限界を迎えています。
結論:広告費は「媒体への掲載料」より「SNSに乗る体験とコンテンツの創出」に再配分すべき時代が来ています。
結論②「限定性」が単価を引き上げる:台湾人が「高くても買う」理由
台湾人の買物代は、購入者1人あたり69,249円。全国籍・地域の66,066円を上回ります。安いから買っているのではありません。台湾人が免税購入を行う動機は「日本でしか買えないから」に寄っており、価格競争に巻き込まれずに体験価値で差別化できる余地があります。目当ての商品を買ったあとも「日本のリアルなトレンド」への好奇心で回遊するため、ついで買いも誘発しやすい層です。
出典:観光庁「インバウンド消費動向調査」2026年4-6月期(1次速報)参考5。観光・レジャー目的の購入者単価です。
結論:「今、日本で売れているもの」「ここだけの限定品」という訴求軸が、単価と購買点数を押し上げます。
結論③「体験」が「再訪」を生む:LTVの高い顧客基盤の構築
中国大陸市場が「一度きりの爆買い」に終わりやすいのに対し、台湾は2回目以降の来訪が89.7%。来日のたびに同じ施設を再訪する余地が大きい市場です。
買物代の購入者単価69,249円をもとに、同じ人が3回来日して同じ水準で買うと仮定すると、買物だけで20万円規模になります。これは前提を置いた試算であって、実測値ではありません。それでも、1回の来店で採算を考える設計と、再訪を前提に考える設計とでは、かけてよいコストがまったく変わることは示せます。
結論:体験型コンテンツへの投資は「生涯顧客」を生み出す長期投資です。中国大陸依存からの脱却を急ぐべきです。
4. 中国向け施策を「台湾向け」に転用するための3つのプラン
「一から作り直す」必要はありません。中国市場向けに構築してきたインフラと予算を、台湾人FITの行動習慣に合わせて組み替えるだけで、費用対効果は大きく改善します。
台湾人FITの来店サイクルと、3プランの接点
集客から再来店までのサイクルに、あとで述べる3つのプランがどう噛み合うかを先に示します。
SNS・YouTubeで下調べ → プラン2が機能
来店・エリア周遊 → プラン3が機能
LINE登録とクーポン取得 → プラン1が機能
購買・SNS投稿・拡散 → 投稿が次の集客になる
次回来日で再来店 → LINEで再アプローチ
中国向け施策と台湾向け施策の対応表
既存の中国向け予算と素材を、そのまま台湾向けに組み替えるための一覧です。真ん中の列は、そのまま続けても台湾人には届かないものです。
| 領域 | 中国向け | 台湾向け |
|---|---|---|
| 決済・クーポン | 銀聯・WeChat Pay連動 | LINE公式アカウントと友だち限定クーポン |
| SNS・デジタル広告 | RED(小紅書)・Weibo広告 | Instagram・TikTok・YouTube |
| インフルエンサー | 中国系KOL・ライブコマース | 台湾人KOLのVlog・リール動画 |
| 店頭POP・掲示 | 簡体字・赤金デザイン | 繁体字・ランキング形式・ナチュラルトーン |
| パンフレット | 簡体字・規模と安さの訴求 | 繁体字・限定性とストーリーの訴求 |
| 地図・MEO | 対策なし(中国本土はGoogle非対応) | 繁体字でのGoogleマップ対策と口コミ運用 |
プラン1:台湾向け「モバイルクーポン」の公式LINE配布
銀聯キャンペーン予算を、LINEの「友だち登録+クーポン配布」へ丸ごとシフトする台湾ではLINEが日常のコミュニケーションインフラとして定着しています。中国の銀聯キャンペーン予算をLINEでの友だち登録とクーポン配布に充当することで、旅行前や旅行中の台湾客に対し、確実な来店導線を構築できます。
- 施設入口・外部観光スポット・交通機関内に「LINE公式アカウント」の友だち登録QRコードを掲出
- 登録完了で即時クーポンを配布(例:「免税手続き500円OFF」「特定ブランドで使える5%引きクーポン」)
- 友だち登録後は繁体字でのプッシュ通知配信が可能になり、次回来日時の再来店促進にも活用できる
プラン2:インフルエンサーによる「店舗周辺を含めた」Vlog制作
「施設の紹介動画」から「そのエリア1日まるごと満喫プラン」へ訪日台湾人の89.7%はリピーターであり、有名観光地を卒業してよりローカルな魅力を求めています。また、台湾ではテレビよりもYouTubeや動画配信サービスが広く利用されています。単なる「店内商品の紹介動画」ではなく、近くの神社やカフェと組み合わせた「そのエリア1日満喫プラン」の制作を現地の台湾人KOLに依頼しましょう。
- 台湾人KOLに施設を「アンカー」に置きつつ、周辺スポットを組み合わせたエリアプランの動画制作を依頼
- YouTubeの長尺Vlog(10〜20分)で詳細な滞在体験を、Instagramリール・TikTokの短尺動画(30〜60秒)で「行きたい」という衝動を喚起する2段階の発信設計
- 「物語のある動線」が滞在時間と消費単価を同時に引き上げる
プラン3:繁体字による「トレンド・ランキング」の店頭掲示
「今、日本人に売れています」という信頼の掲示が、台湾人の購買スイッチを入れる台湾人観光客が日本で買い物をする際、最も強力な購買動機の一つが「日本のリアルなトレンドを掴んでいる実感」です。SNSや日本のランキングデータをもとに繁体字のPOPを展開することで、ついで買いと自発的なSNS拡散を同時に誘発します。
- 「今、日本で話題のお土産TOP10」「インスタで話題沸騰中」「今週の売れ筋No.1」といった繁体字POPを特設コーナーや商品棚に掲出
- 「現在最火」「日本限定」「只有這裡才有」など、台湾人が「発見した感覚」を持てる繁体字表現を選ぶことでSNSへの自発的な投稿・拡散につながる
- テーマを定期的に更新し、リピーターが「また来たら新しい発見がある」と感じる設計にする
なお、店頭POPと同じ考え方はウェブ側にも当てはまります。簡体字の原稿を繁体字へ機械変換しても台湾の語彙にはならない点は、台湾向けLPが伸びない理由は、翻訳精度ではなく元の原稿にあるで具体例を挙げて整理しています。
まとめ:2026年、百貨店・ショッピングモールが「体験のミュージアム」として台湾シフトを主導する意義
台湾が買物代で2四半期続けて1位となり、中国の旅行消費額が2四半期続けて約5割減という現実は、インバウンド戦略の転換が「検討事項」ではなく「即時対応が必要な経営課題」であることを示しています。
銀聯・WeChat Pay中心のオペレーションから、LINE・繁体字SNS・インフルエンサーを軸とした台湾向けの設計へ。中国団体客の「量的爆買い」から、台湾FITの「体験的消費」へ。この転換は、施設の根幹にある「集客→体験→購買→再来店」のサイクルを、より健全で持続的なものに変えます。
しかし、商業施設には特有の難しさも存在します。
- 「日本語をただ繁体字に変えるだけでは、台湾人の感性に響かない」
- 「どのKOLを選べばよいか、施設の雰囲気に合った台湾インフルエンサーの目利きができない」
- 「LINEの運用設計を、誰にどのような頻度・内容で配信するか判断できる社内リソースがない」
こうした「施設内部だけでは解消しにくい実務の壁」を突破するために、私たちカケハシのような、台湾現地の消費者インサイトと繁体字コンテンツの制作・配信を熟知したパートナーが存在します。
不安定な市場構造から抜け出し、来るたびに消費し、来るたびに発信し、友人を連れてくる台湾ファンを育てること。それが2026年以降の商業施設インバウンド戦略の核心です。